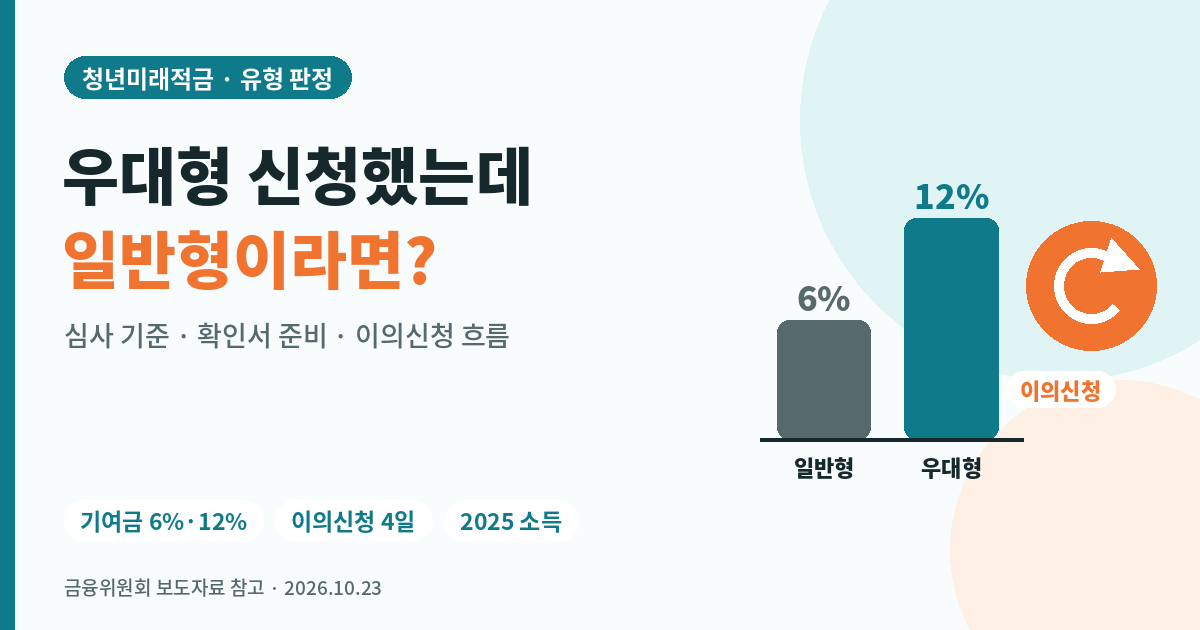
“중소기업 다니니까 당연히 우대형이겠지.” 청년미래적금 2차에서 가장 흔한 착각이다. 이번 모집부터는 신청자가 유형을 스스로 골랐고, 심사에서 그 선택이 그대로 인정되지 않을 수 있다.
그래서 사전심사 결과(10.30~11.2 잠정)를 보고, 다르면 이의신청(11.2~5 잠정)으로 바로잡는 절차가 생겼다. 가입 자체가 안 되는 경우와 우대형만 못 받는 경우는 전혀 다르니 어디서 걸렸는지부터 가려 보자.
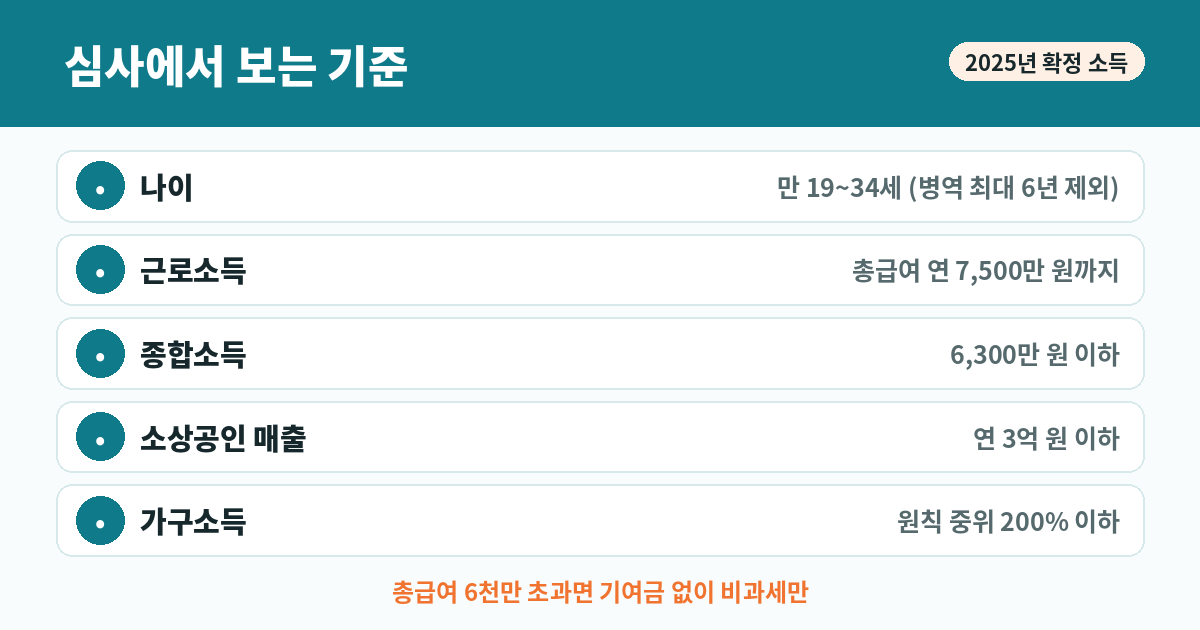
심사에서 보는 다섯 가지
| 항목 | 기준 |
|---|---|
| 나이 | 만 19~34세(병역 기간 최대 6년 빼고 계산) |
| 근로소득 | 총급여 연 7,500만 원까지 |
| 종합소득 | 6,300만 원 이하 |
| 소상공인 매출 | 연 3억 원 이하 |
| 가구소득 | 원칙적으로 중위 200% 이하 |
여기에 금융소득 종합과세 이력 같은 별도 제한이 붙는다. 소득은 2025년 확정 자료로 본다. 올해 월급만 보고 ‘되겠지’ 했다면 작년 원천징수 기록과 맞는지 다시 확인하자. 우대형엔 일반형과 다른 세부 소득 기준이 적용될 수 있다.
가입 자격 ≠ 기여금 자격
| 유형 | 정부 매칭 | 대상 |
|---|---|---|
| 일반형 | 납입액의 6% | 일반 요건 충족자 |
| 우대형 | 납입액의 12% | 중기 재직, 새로 취업, 소상공인 등 |
| 기여금 없음 | – | 일부 소득 구간, 비과세만 |
가령 근로자 총급여가 6천만 원을 넘고 7,500만 원 안쪽이면 다른 요건을 갖췄을 때 가입은 되지만, 현행 기준에선 정부 매칭 없이 이자 비과세만 누린다. 그러니 ‘들어갈 수 있나’와 ‘기여금을 받나’를 따로 따져야 한다.
중소기업 재직자인데 일반형으로 나왔다면
먼저 회사가 지원 대상 중소기업으로 전산 확인됐는지가 관건이다. 금융위는 연계 자료로 확인이 안 되면 중소기업확인서 제출을 요구할 수 있다고 밝혔다.
회사 정보가 정상 확인돼도 개인·가구 소득이 우대형 기준을 넘으면 일반형이 될 수 있다. 기업 요건, 소득 요건 중 어느 쪽에서 걸렸는지 결과 안내를 꼼꼼히 읽자.
소상공인 유형은 확인서 유효기간
금융위 설명대로라면 유효한 소상공인확인서 없이는 매출 요건 심사 자체가 막힌다. 사업장이 둘 이상이면 운영 중인 곳 모두의 확인서가 있어야 하고, 신청 당시 실제로 영업 중인지도 본다.
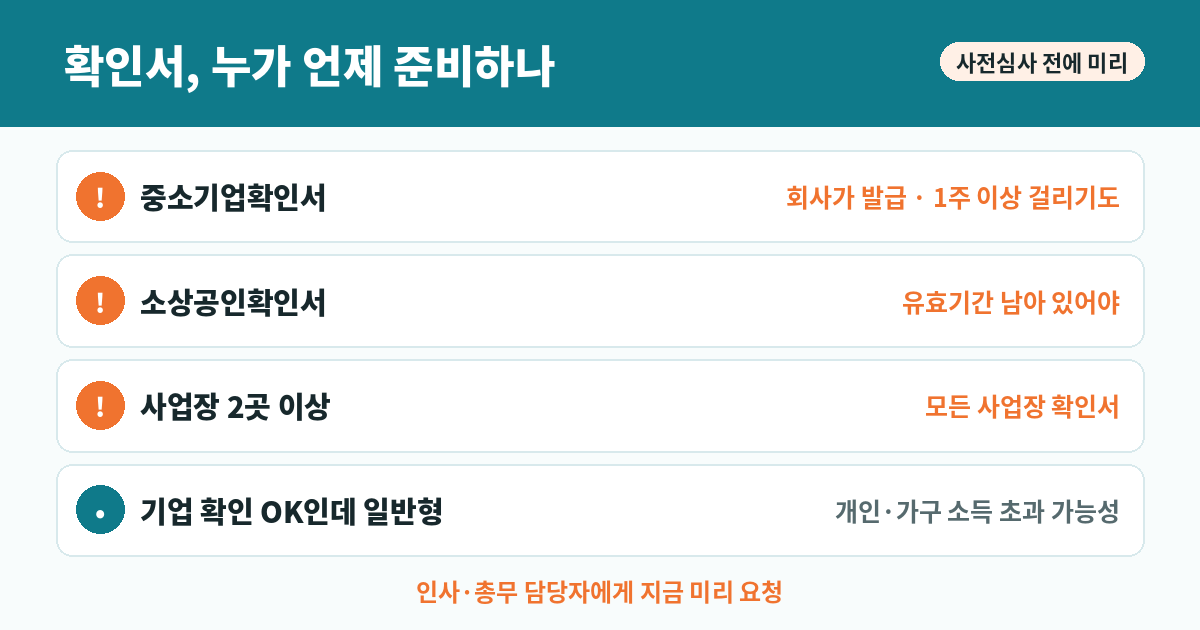
소상공인 점검표
확인서를 못 갖췄어도 일반 소득자로서 조건이 맞으면 다른 유형으로 심사될 여지가 있다. 소상공인 우대형 탈락이 곧 가입 불가는 아니다.
이의신청 흐름
사전심사 안내의 판정 유형 vs 내가 고른 유형
기업 확인, 소득, 서류 중 어디가 문제인지
안내문에 적힌 이의신청 창구·방식
근거 서류를 기간 안에 제출 후 최종 결과 대기
구체적 접수 화면과 제출 방식은 사전심사 안내문을 따른다. 특정 은행 메뉴를 다른 은행도 똑같이 제공한다고 가정하지 말자. 이의신청을 냈다고 원하는 유형으로 바뀌는 건 아니고, 요건을 보여 주는 서류가 결과를 가른다.
추가 서류 요청 = 탈락 아님
가구원은 주민등록표등본 기준으로 확정하는데, 등본만으로 관계가 분명하지 않으면 가족관계 서류를 더 요구할 수 있다. 육아휴직급여·군 급여처럼 전산으로 안 잡히는 소득도 따로 증빙을 요청받는다. 무엇 때문에 요청했는지 확인하고 기한 안에 내면 된다.
최종 불가 통보를 받았다면
나이·소득 미달인지, 유형 확인·서류 문제인지에 따라 대응이 갈린다. 가구 소득 한도, 금융소득 종합과세 대상이었던 이력 같은 별도 제한으로 걸렸을 수도 있다. 안내된 사유를 확인하고 이해가 안 되면 서민금융진흥원 1397(3번)에 묻자. 다음 모집을 노린다면 이번에 걸린 요건을 기록해 두는 게 도움이 된다.
자주 묻는 질문
· 금융위원회 – 가입 대상·기여금 기준
· 금융위원회 – 2차 심사 절차 개선
· 금융위원회 – 2차 신청 결과(10.19)
· 중소기업현황정보시스템
· 청년미래적금 안내
※ 가입·투자 권유가 아니다. 사전심사·이의신청 일정은 잠정이며 실제 기한은 개별 안내문을 따른다(10월 23일 확인).
댓글